ISA 만기자금 연금계좌 이전, 60일 놓치면 49만 원 날아간다
ISA 만기 알림 받고 "만기 출금" 누르면 그걸로 끝이에요. 그리고 그 순간 49만 5천 원도 같이 사라져요.
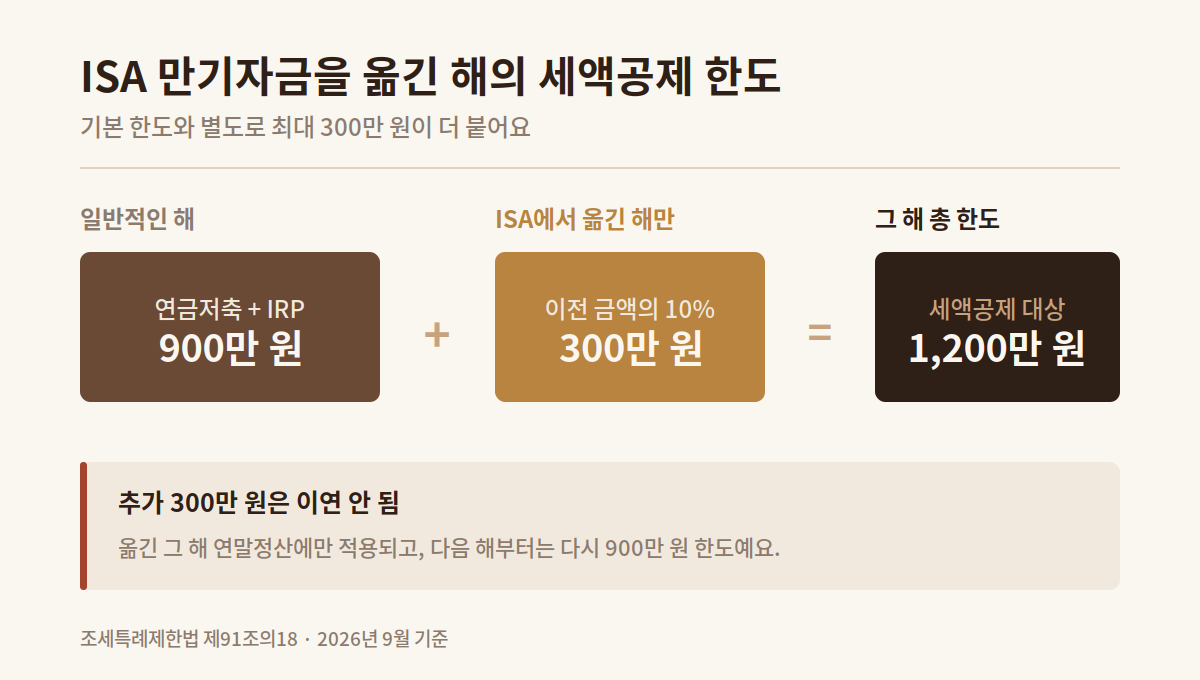
만기 자금을 통장으로 받지 않고 60일 안에 연금저축이나 IRP로 옮기면, 옮긴 금액의 10%가 추가 세액공제 대상이 되거든요. 한도는 300만 원. 원래 연금계좌 한도인 900만 원과는 별도예요.
절차는 30분이면 끝나요. 어려워서 못 받는 게 아니라 몰라서 못 받게 되는거죠.
| 기한 | 해지일로부터 60일 이내 |
| 추가 공제 | 이전 금액의 10%, 최대 300만 원 |
| 그 해 총 한도 | 1,200만 원 (기존 900만 원 + 추가 300만 원) |
| 최대 환급액 | 49만 5천 원 (공제율 16.5% 기준) |
| 이전 방식 | 전량 현금화 후 이체 (주식·ETF 대체출고 불가) |
| 주의 | 추가 공제는 옮긴 그 해에만 적용, 이연 없음 |
그냥 출금하면 왜 안 되나요
한 번 통장으로 받으면 되돌릴 수 없어요. 그 돈을 다시 연금계좌에 넣어도 그건 일반 납입이지 ISA 만기 이전금이 아니거든요. 추가 공제 대상이 안 됨.
증권사 앱에서도 만기 출금 메뉴랑 연금 전환 메뉴가 따로 있어요. 만기 알림만 보고 익숙한 출금 버튼 누르면 그대로 끝이에요.
얼마를 옮기면 얼마를 돌려받나요
이전 금액의 10%가 공제 대상이 되고, 여기에 본인 세액공제율을 곱하면 실제 환급액이에요.
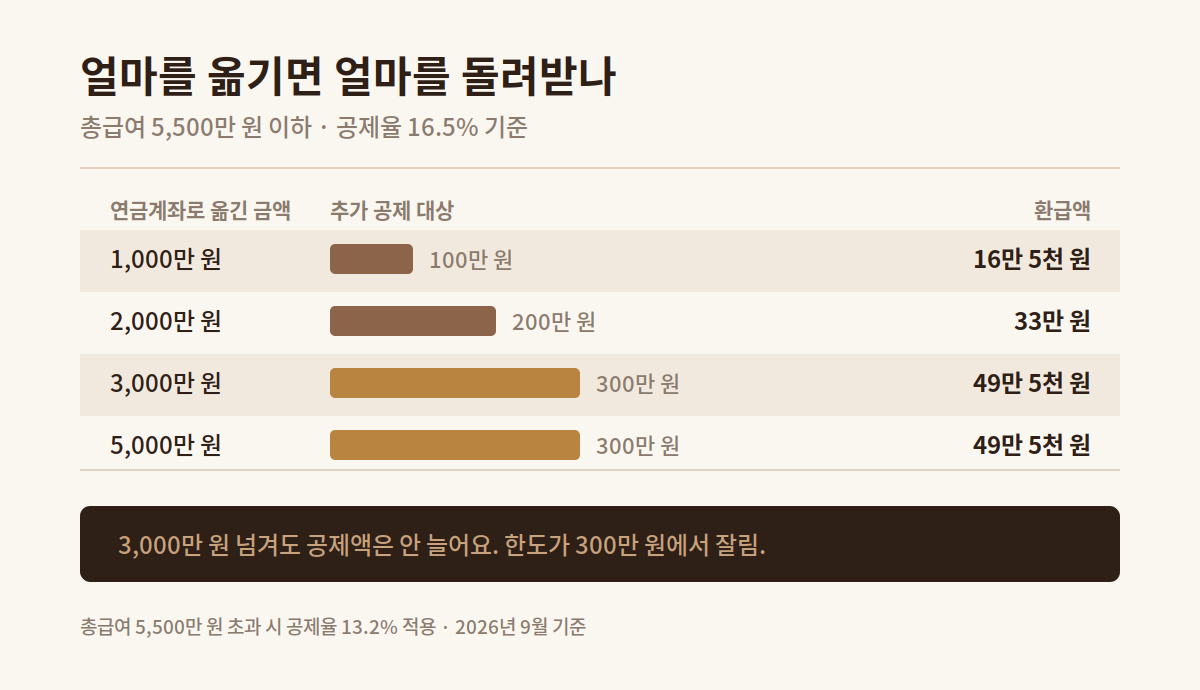
3,000만 원 넘기면 더 옮겨도 공제액은 그대로예요.
공제율은 총급여 5,500만 원 이하면 16.5%, 넘으면 13.2%예요. 후자면 3,000만 원 옮겼을 때 39만 6천 원.
전액을 다 옮길 필요는 없어요. 일부만 옮겨도 그 금액의 10%는 공제 대상이에요.
60일은 언제부터 세나요
만기일이 아니라 해지일 기준이에요. 만기가 됐어도 해지 처리를 안 했으면 아직 시계가 안 돈 상태.
하루라도 넘기면 공제는 사라져요. 예외 없음.
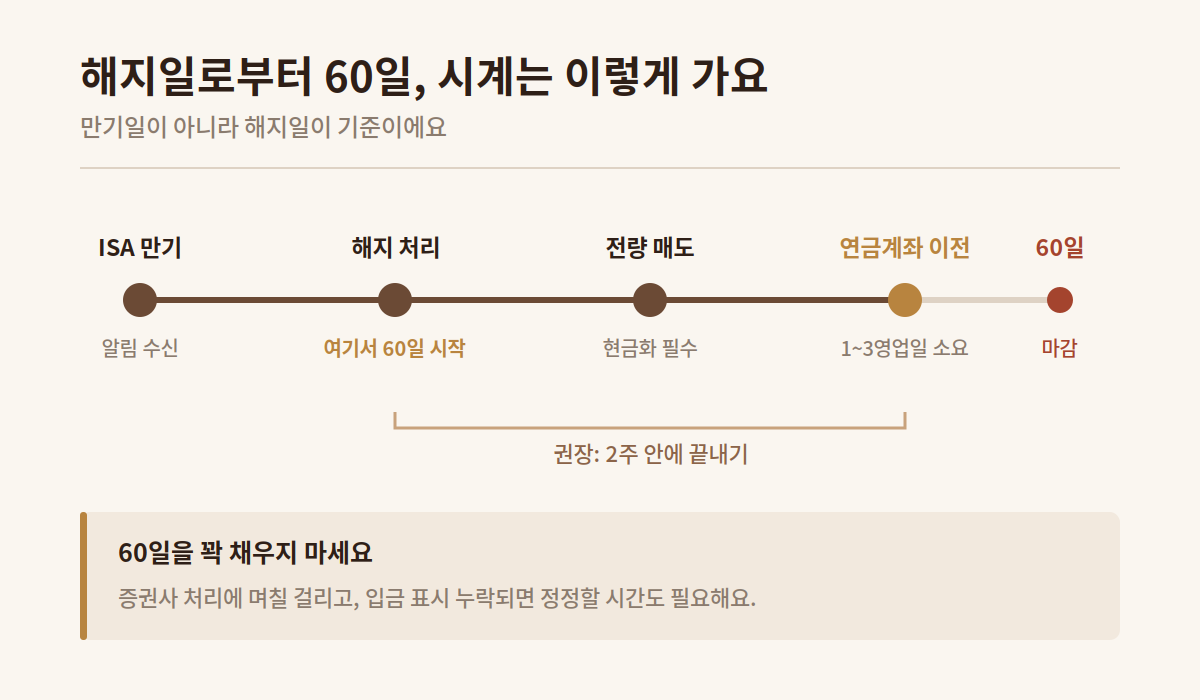
현실적으로는 60일을 다 쓰지 마세요. 증권사 처리에도 시간 걸리고, 뒤에 나올 표시 누락 문제 생기면 정정할 시간도 필요하거든요. 2주 안에 끝내는 걸 권해요.
실제 절차는 어떻게 되나요
1. 보유 자산을 전부 현금화하기
ISA 안의 주식이나 ETF를 그대로 연금계좌로 옮기는 건 불가능해요. 대체 출고가 안 됨. 전부 매도해서 현금으로 만든 뒤에 이체하는 방식이에요.
이게 생각보다 중요해요. 매도 시점에 따라 손익이 달라지니까 만기 몇 주 전부터 정리 계획 세워두는 게 좋아요. 만기 통보 받고 급하게 파는 게 최악.
2. 연금계좌 미리 열어두기
없으면 먼저 만드세요. 연금저축이랑 IRP 중 어디로 받을지도 정해야 해요. 개설에 며칠 걸릴 수 있어서 만기 전에 해두는 게 편해요.
3. ISA 만기자금 연금전환 메뉴 찾기
증권사마다 이름이 조금씩 달라요. "ISA 만기자금 연금전환" 또는 "ISA 만기 처리" 같은 식. 일반 출금 메뉴가 아니에요.
4. 전환 신청서 작성
이전할 금액, 받을 연금계좌 번호, 이전 사유(ISA 만기)를 적어요.
5. 처리 기다리기
증권사 자체 처리면 1영업일, 송금망 거치면 3영업일쯤 걸려요.
6. 표시 확인하기
마지막이자 제일 중요한 단계예요. 연금계좌에 들어온 돈이 "ISA 만기이전금"으로 표시되는지 확인하세요. 일반 납입금으로 잡혀 있으면 다음 해 연말정산에서 추가 공제를 못 받아요.
표시 누락됐으면 바로 콜센터에 정정 요청하세요. 연말정산 시즌에 발견하면 늦음.
놓치기 쉬운 두 가지
돈이 묶여요. 연금계좌로 들어간 돈은 만 55세 이후 연금으로 받아야 저율 과세를 적용받아요. 특히 IRP는 중도 인출이 크게 제한돼요. 3년 안에 쓸 돈이면 옮기지 마세요. 49만 원 아끼려다 16.5% 기타소득세 뭅니다.
비과세 정산은 별개예요. 해지할 때 손익을 통산해서 일반형 200만 원, 서민형 400만 원까지 비과세가 적용되고 초과분은 9.9%로 분리과세돼요. 이건 연금 이전 여부랑 상관없이 해지 시점에 정해짐.
이전이랑 재가입, 뭐가 나은가요
만기 때 선택지는 셋이에요. 만기 연장, 해지 후 재가입, 연금계좌 이전.
기준은 단순해요.
- 노후 자금이 목적이고 당분간 쓸 일 없다 → 연금 이전
- 비과세 한도 이미 다 썼다 → 해지 후 재가입. 한도를 새로 받는 게 이득
- 몇 년 안에 쓸 돈이다 → 이전하지 말 것
둘 다 하는 것도 돼요. 일부만 연금으로 옮기고 나머지는 재가입하는 식으로요. 일부 이전도 10% 공제 받아요.
자주 묻는 질문
Q. 전액을 다 옮겨야 하나요? 아니요. 일부만 옮겨도 그 금액의 10%가 공제 대상이에요.
Q. 연금저축이랑 IRP 중 어디가 나아요? IRP는 중도 인출이 더 까다롭고 위험자산 비중이 70%로 제한돼요. 운용 자유도를 원하면 연금저축 쪽.
Q. 주식을 그대로 옮길 수 있나요? 불가능해요. 전부 매도해서 현금으로만 이전돼요.
Q. 공제 한도 900만 원 이미 채웠는데도 받나요? 받아요. 추가 300만 원은 기존 900만 원과 별도 한도예요.
Q. 내년에 나눠서 공제받을 수 있나요? 안 돼요. 옮긴 그 해에만 적용됨.
세법은 바뀔 수 있어요. 이 글은 2026년 9월 기준이고, 실제 진행 전에 거래 증권사나 국세청 안내를 확인하세요.