월배당 10% ETF 441640, S&P500보다 12.8%p 덜 벌었다
분배율 10.4%, 그런데 3년 8개월 내내 졌어요
월배당 통장이라고 불리는 ETF가 있어요. KODEX 미국배당프리미엄액티브(441640), 분배율 10.4%.
2023년 1월 2일부터 2026년 9월 11일까지 매일 1주씩 샀다고 가정하고 계산해봤어요. 883거래일, 883주, 1,004만 원.
결과는 +22.38%. 나쁘지 않아요. 그런데 같은 날 같은 금액을 S&P500에 넣었으면 +35.20%였어요. 12.8%p 차이.
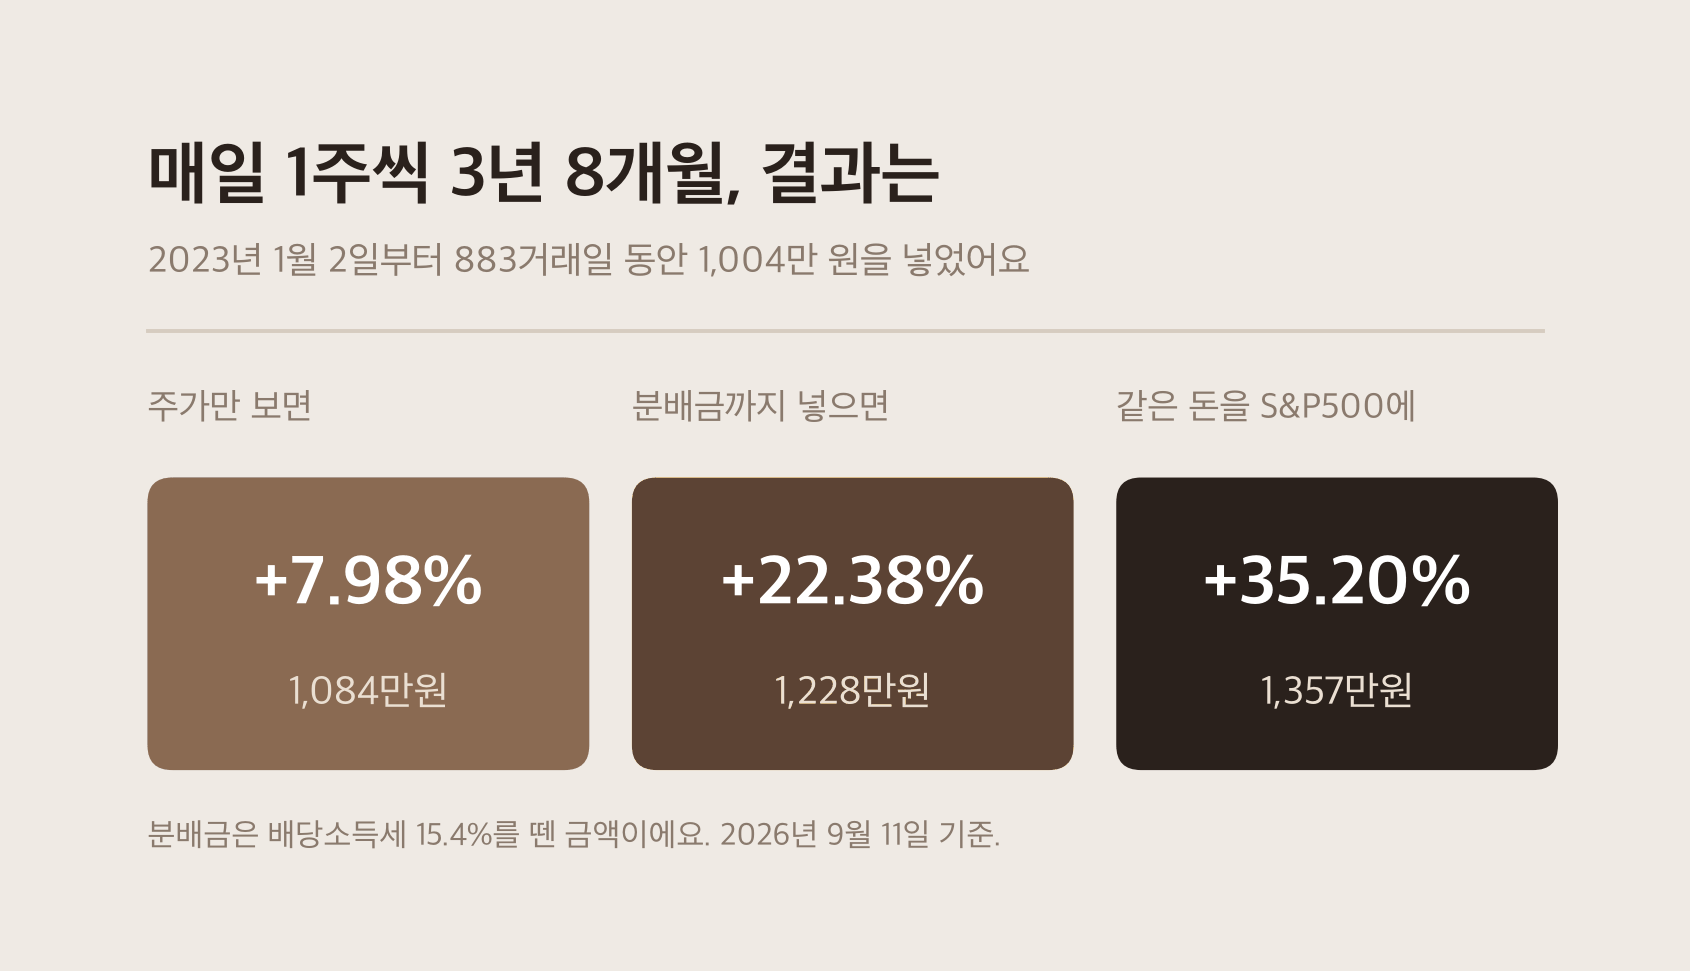
| 기간 | 2023-01-02 ~ 2026-09-11 (883거래일) |
| 매수 | 매일 1주씩, 총 883주 |
| 투입금 | 10,037,380원 |
| 주식 평가액 | 10,838,825원 |
| 받은 분배금 | 1,445,339원 (세후) |
| 합계 | 12,284,164원 |
| 총수익률 | +22.38% |
| 연환산 수익률 (XIRR) | +12.00% |
*분배금은 배당소득세 15.4%를 뗀 금액이에요.
주가만 보면 8%인데 왜 22%가 되나요
주식 평가액만 보면 1,084만 원, 원금 대비 +7.98%예요. 여기에 분배금 145만 원이 붙어서 +22.38%가 돼요. 수익의 절반 이상이 분배금에서 나온 셈.
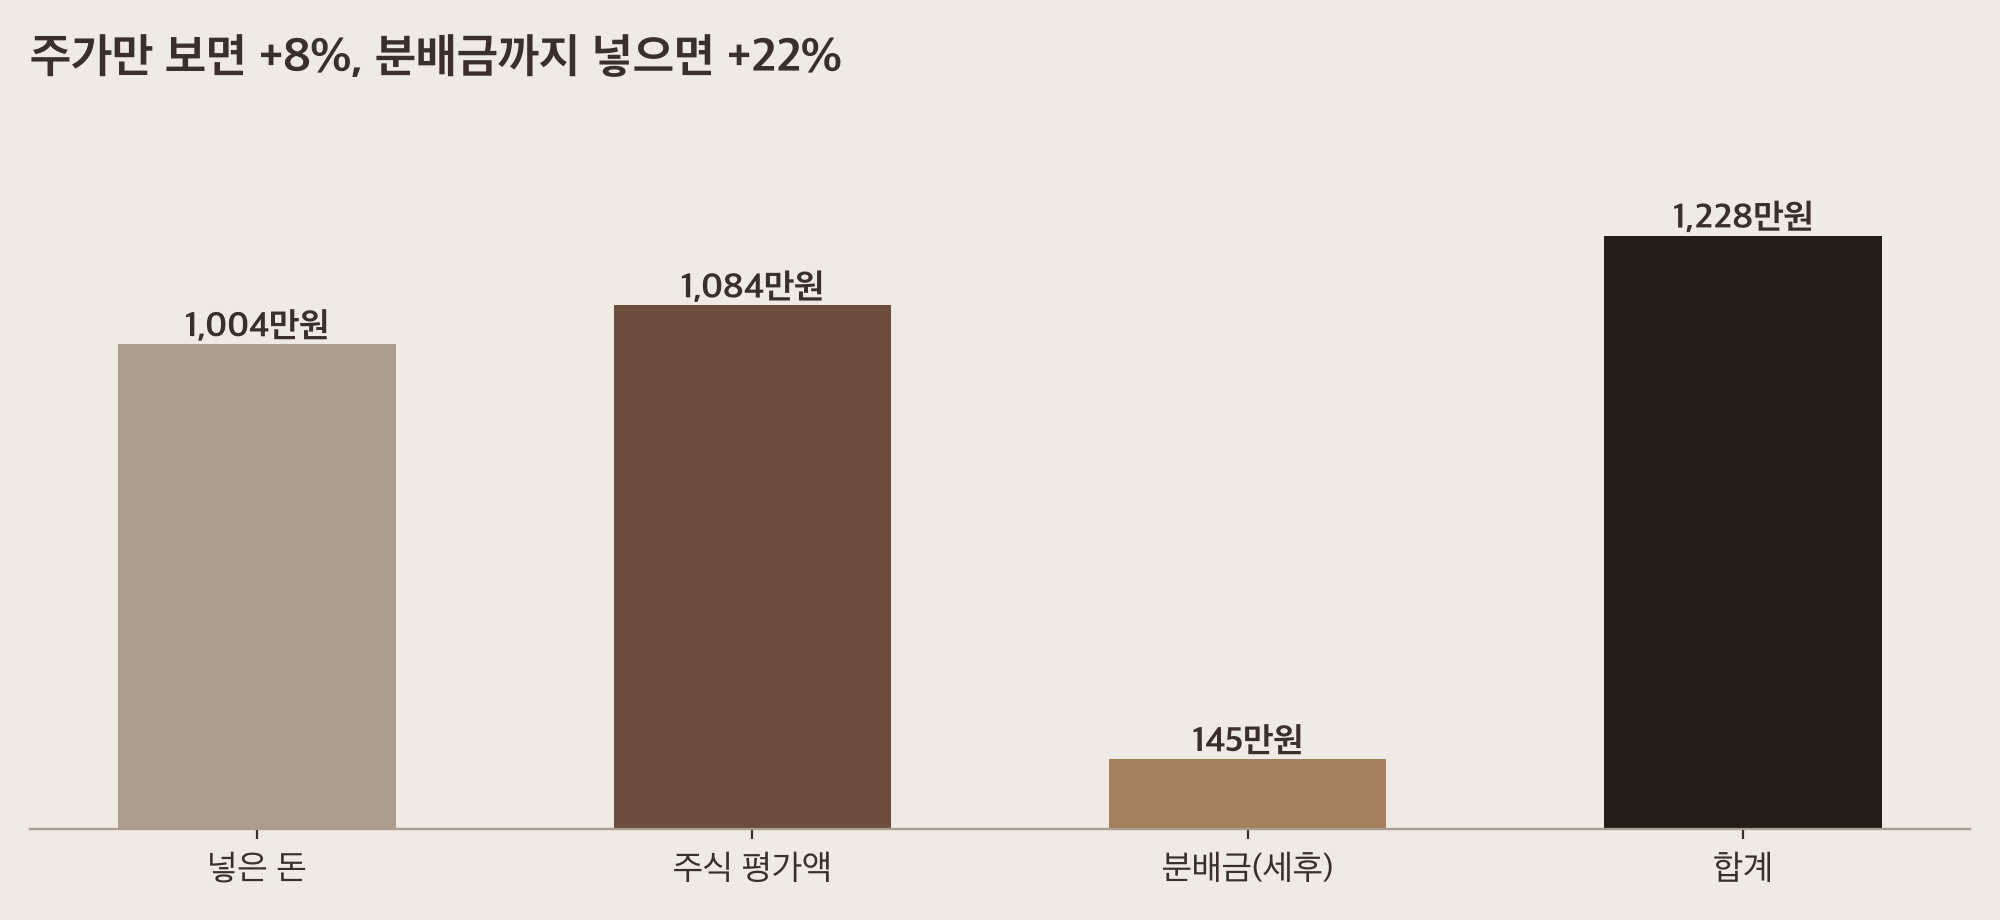
세전 171만 원을 받았고 세금으로 26만 원이 빠졌어요.
그래서 이런 ETF는 주가 차트만 보고 판단하면 안 돼요. 차트가 밋밋해도 실제 수익은 다르고, 반대로 차트가 안 빠진다고 좋아할 일도 아님.
주가는 25% 올랐는데 왜 내 수익은 8%인가요
적립식의 함정이에요. 주가는 9,765원에서 12,275원이 됐어요. +25.7%. 그런데 내 수익은 +7.98%.
평균 매입단가가 11,367원이기 때문이에요. 2023년 초엔 9,765원에 샀지만 2026년엔 12,000원 넘게 주고 샀거든요. 평균은 중간 어딘가에 있고 현재가는 그보다 조금 위인 거죠.
같은 돈을 S&P500에 넣었다면
매일 441640 1주 살 돈을 그대로 지수 ETF에 넣었다고 가정했어요. 같은 날, 같은 금액이에요.
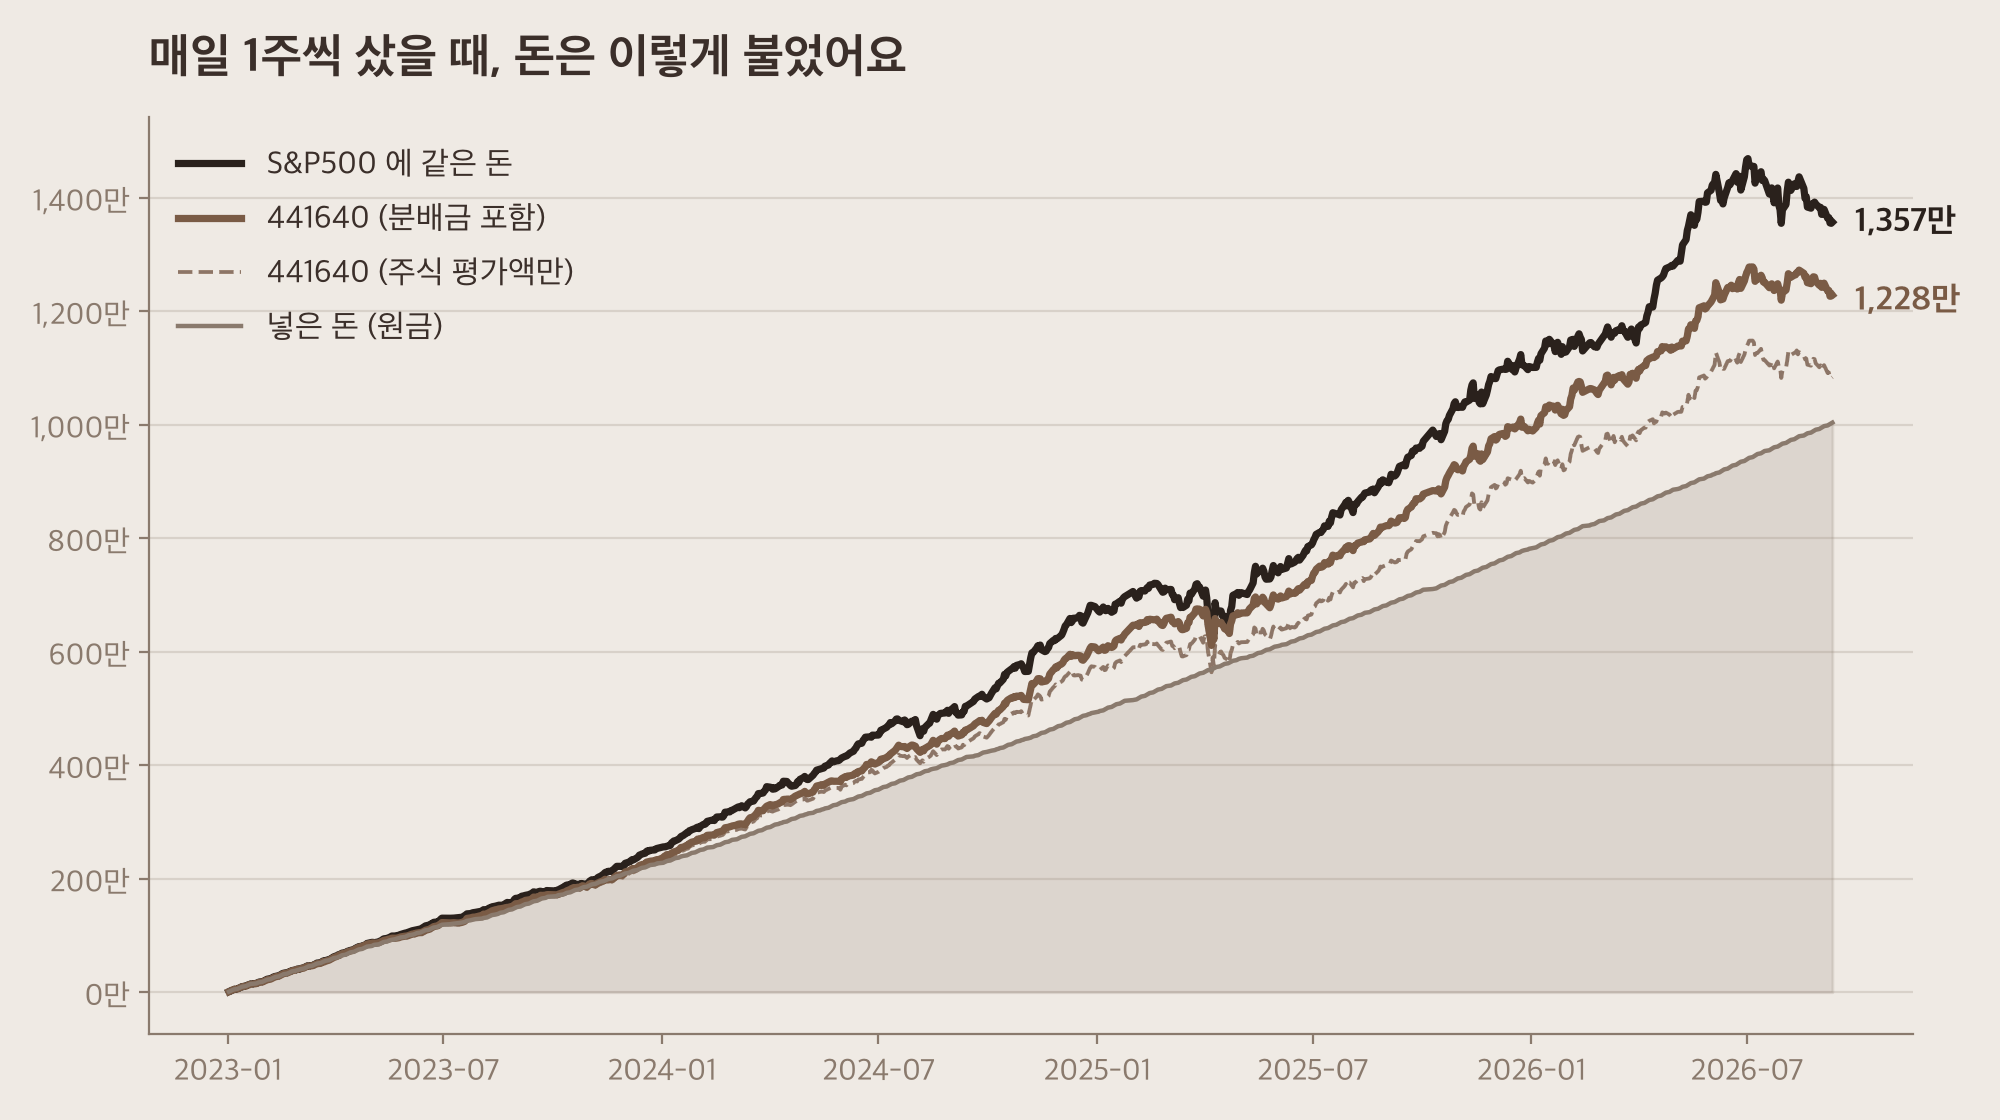
| 441640 (커버드콜) | +22.38% | +12.00% |
| TIGER 미국S&P500 | +35.20% | +18.09% |
| TIGER 미국나스닥100 | +46.76% | +23.22% |
분배율 10%짜리가 단순 지수 ETF보다 연 6%p 뒤졌어요. 나스닥100과는 11%p 차이.
매달 통장에 돈이 꽂히는 건 기분 좋지만, 그 돈은 어디서 새로 나오는 게 아니라 내 주가 상승분에서 빠져나온 거예요. 커버드콜은 상승 여지를 팔아서 현금을 받는 구조니까요.
한 해만 안 좋았던 게 아니에요
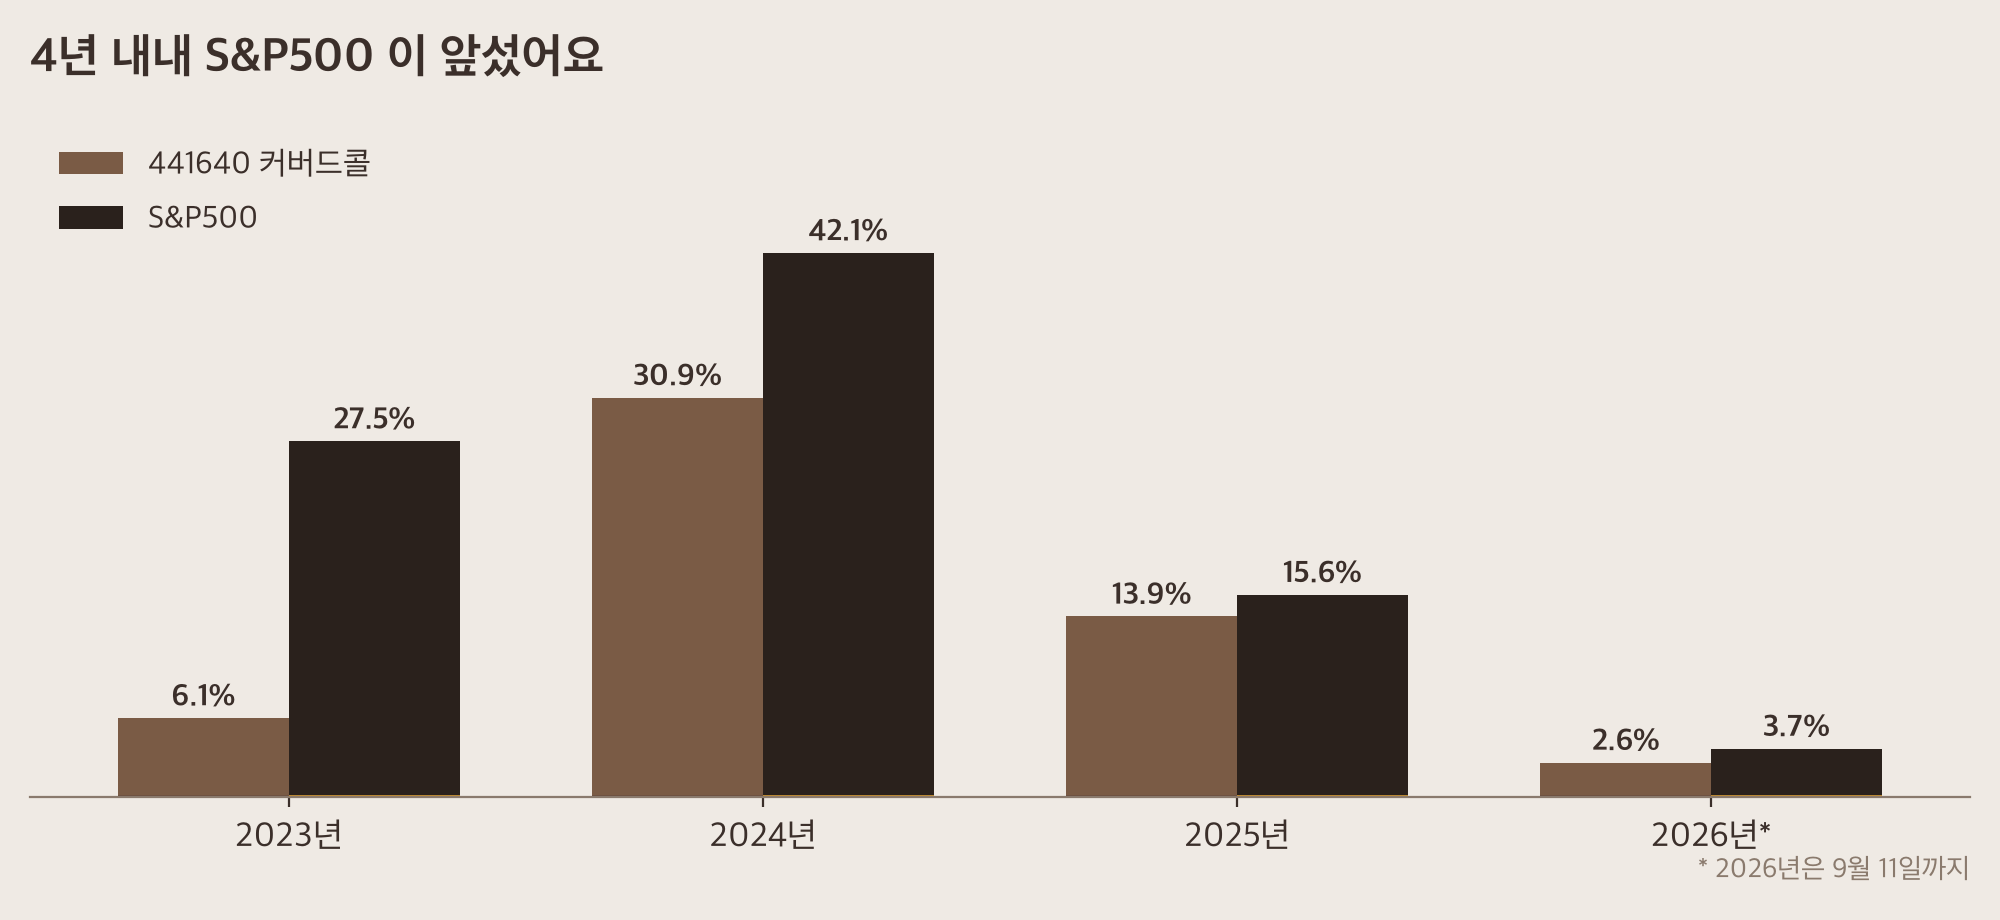
| 2023 | +6.09% | +27.50% |
| 2024 | +30.86% | +42.06% |
| 2025 | +13.95% | +15.62% |
| 2026* | +2.64% | +3.72% |
*2026년은 9월 11일까지
특히 2023년은 6% 대 27.5%. 상승장이 강할수록 커버드콜이 불리해요. 콜옵션을 팔아뒀으니 위로 뻗는 구간을 못 따라감.
그럼 나쁜 상품인가요
그건 아니에요. 바꾼 게 있어요.
| 최대 낙폭 | -13.88% | -19.17% |
| 연 변동성 | 12.83% | 15.33% |
덜 빠지고 덜 흔들렸어요. 수익을 포기한 대가로 변동성을 줄인 거예요. 매달 현금이 들어오니 심리적으로 버티기 쉽다는 것도 실제 장점이고요.
다만 방어가 만능은 아니에요. 2025년 4월 급락장에서는 하루에 -6.41% 빠졌어요. 위는 막혀 있고 아래는 열려 있는 구조에 가까움.
세금은 한 번 더 불리해요
위 숫자는 분배금 원천징수 15.4%만 반영한 거예요. 실제 격차는 더 벌어질 수 있어요.
분배금은 받을 때마다 매년 세금을 떼요. 반면 지수 ETF는 안 팔면 과세가 미뤄져요. 같은 수익이어도 세금을 일찍 내면 복리로 굴릴 원금이 줄어들죠.
금융소득이 연 2,000만 원을 넘으면 종합과세 대상인데, 분배금이 큰 상품일수록 그 선에 빨리 닿아요. 다른 이자·배당이 이미 있다면 계산에 넣어야 함.
자주 묻는 질문
Q. 분배금을 재투자하면 달라지나요? 받은 분배금으로 다시 샀다고 가정하면 1,013주, +23.99%예요. 현금으로 들고 있을 때보다 1.6%p 더 나와요. 3년 8개월로는 복리가 크게 붙을 시간이 아님.
Q. 그래서 사지 말라는 건가요? 그런 뜻이 아니에요. 목적이 다른 상품이에요. 지금 현금흐름이 필요한 사람과 20년 뒤 자산을 키우려는 사람은 답이 달라요.
이 글은 과거 데이터를 계산한 기록이고 앞으로의 수익률은 다를 수 있어요. 세법과 상품 구조는 바뀔 수 있으니 실제 투자 전에 운용사 자료를 확인하세요.