퇴근하고 만든 코스피 자동매매, 5개월 반 −12.6% 후기
5개월 반 동안 −12.6%. 같은 기간 지수는 +21.0%
2026년 4월 1일부터 코스피 자동매매를 돌리고 있다. 9월 15일 기준 누적 −12.6%. 같은 기간 코스피 지수는 +21.0%였다.
전혀 자랑할만한 성과가 아니지만 지금까지의 결과를 되돌아보고, 앞으로의 방향을 재정립하기 위해 남긴다.
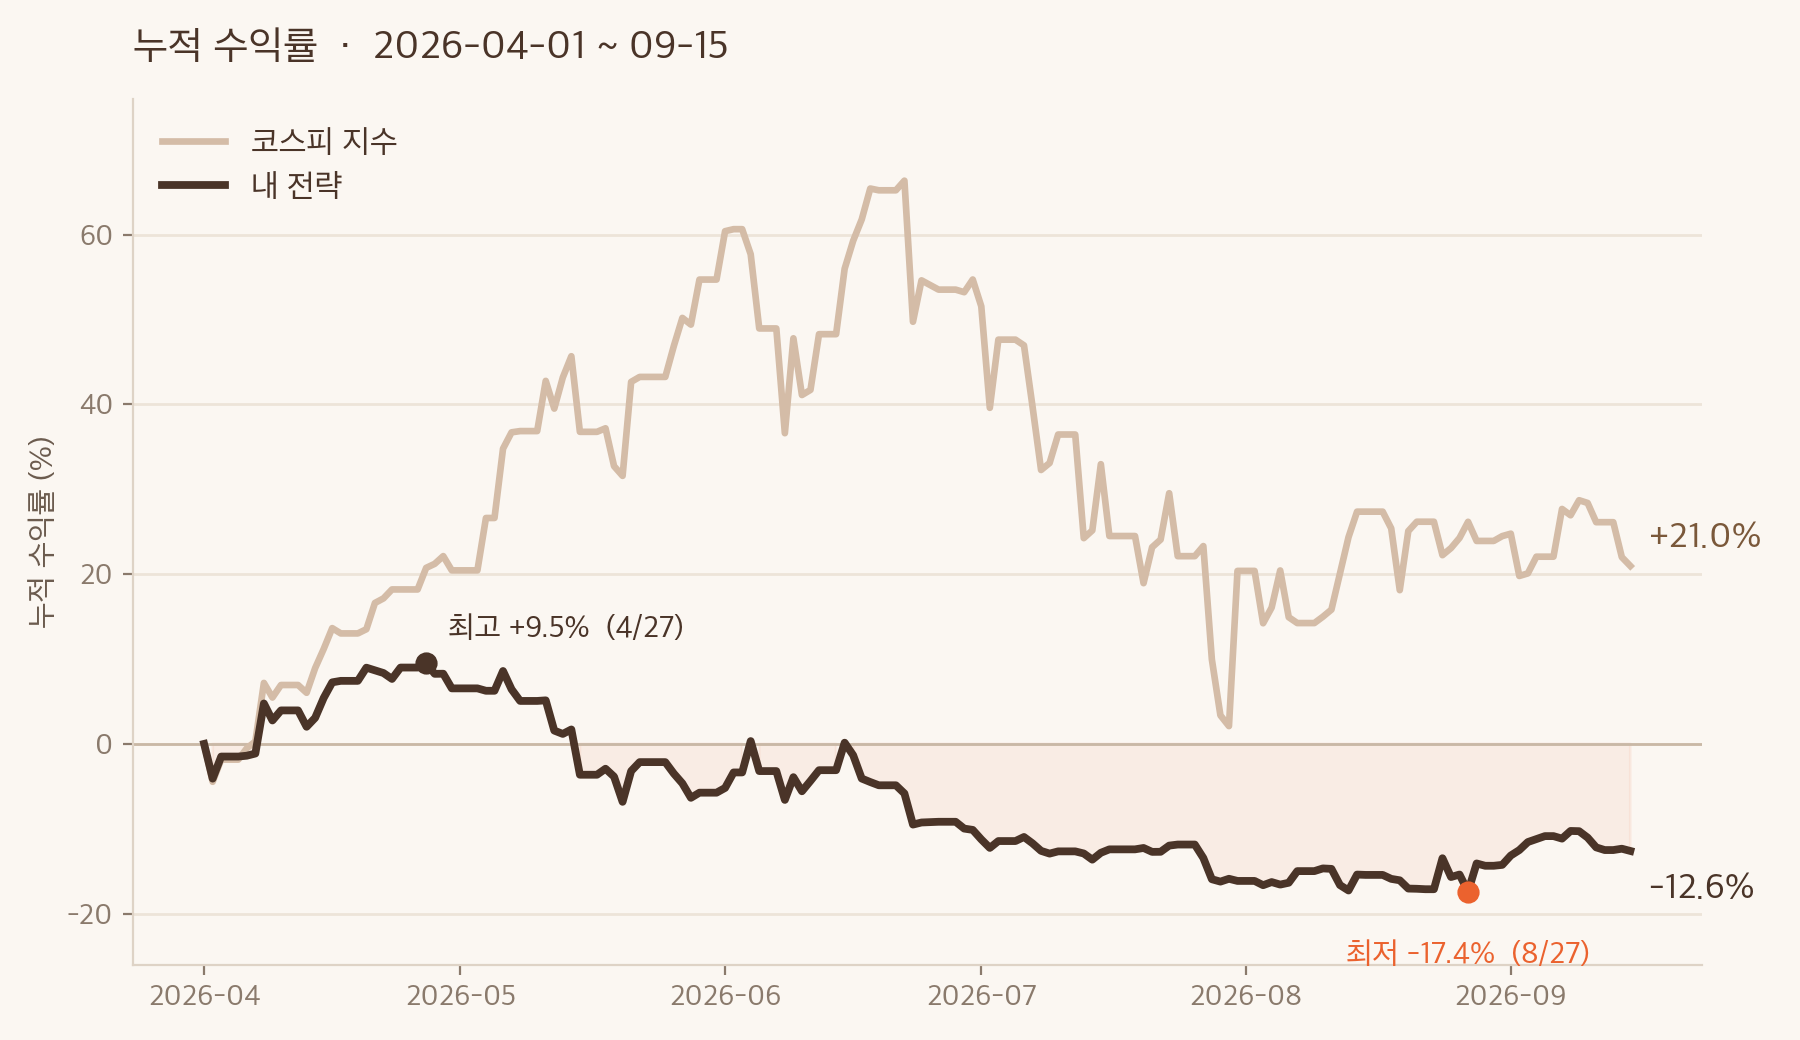
| 기간 | 2026-04-01 ~ 2026-09-15 |
| 누적 수익률 | −12.6% |
| 코스피 지수 | +21.0% |
| 최고점 / 최저점 | +9.5% (4/27) / −17.4% (8/27) |
| 최대낙폭 | −24.6% |
| 매매 / 청산 | 44건 / 36건 |
| 승률 | 36.1% |
| 평균 손익률 | −3.0% |
차트만 보는 사람이었다
재무제표를 볼 줄 모른다. PER이 어떻고 하는 얘기는 남의 말처럼 들렸다. 내가 믿는 건 가격과 거래량뿐이었다. 이동평균, 볼린저밴드, 추세, 돌파 — 전부 차트 위에 있는 것들.
문제는 품이 너무 많이 든다는 거였다. 기술적 지표로 매매하려면 매일 장이 끝나고 관심 종목 차트를 전부 봐야 하는데, 수많은 종목을 매일 눈으로 보는 건 불가능했다. 며칠 건너뛰면 그 사이에 신호가 지나가 있다. 그러면 또 몰아서 보게 되고, 결국 안 보게 된다.
더 큰 문제는 심리였다. 규칙을 정해놔도 못 지켰다. 손절선에 닿으면 여기서 반등할 것 같다고 미뤘고, 조금 오르면 더 갈 것 같다고 안 팔았고, 크게 떨어진 다음 날은 무서워서 매수 신호를 그냥 넘겼다.
그래서 사람이 개입할 여지를 없애기로 했다. 규칙을 코드에 박아놓고 그 코드가 주문까지 내면, 내 기분이 들어갈 자리가 없어질 거라고 생각했다.
뭘 만들었나
퇴근하고 밤에 조금씩, 그리고 주말에 꽤 많이. 지금은 이렇게 돈다.
- 노션이 DB : 전략별 성과, 종목 유니버스, 매매일지, 자산일지를 전부 노션에 둔다. 코드가 읽고 쓰고, 나는 폰으로 본다.
- Github : 전략 파일, 주문 기록, 매매일지, 자산일지 원본. 노션은 사본이고, 진짜 기록은 여기 남는다.
- 토스증권 Open API가 주문 : 장 마감 30분 전인 15:00부터 15:40까지 8단계. 매도 확인 → 매수 → 미체결 재주문 → 종가 정산.
- 카카오톡이 매일 보고 : 그날 뭘 사고 팔았는지, 손익이 얼마인지 장 끝나고 톡으로 온다.
지수는 +21%인데 왜 나는 −12.6%인가
왜 이렇게 됐는지는 명확하다.
하나, 이번 장에 탈 방법이 없었다. 내가 현재 최종적으로 쓰는 건 돌파 전략이다. 박스권을 뚫고 올라가는 종목을 사서 추세가 꺾이면 판다는 것이다. 그런데 이번 상승장은 소수 대형주가 지수를 끌어올린 장이었다. 지수는 +21%인데 그 상승이 극소수 종목에 몰려 있으면, 폭넓게 종목을 고르는 전략은 그 상승을 만질 수가 없다. 5월에 지수가 +28% 오르는 동안 내가 −11.5%였던 게 그 얘기다.
둘, 대신 하락은 덜 맞았다. 7월에 지수가 −22.2% 빠질 때 내 전략은 −6.7%였다. 시장 국면 게이트가 있어서 시장이 나쁘면 아예 매수를 안 한다. 실제로 월별 신규 매수 건수가 4월 23건 → 5월 8건 → 6월 3건 → 7월 2건으로 줄어든다. 게이트가 닫혀 있었던 거다.
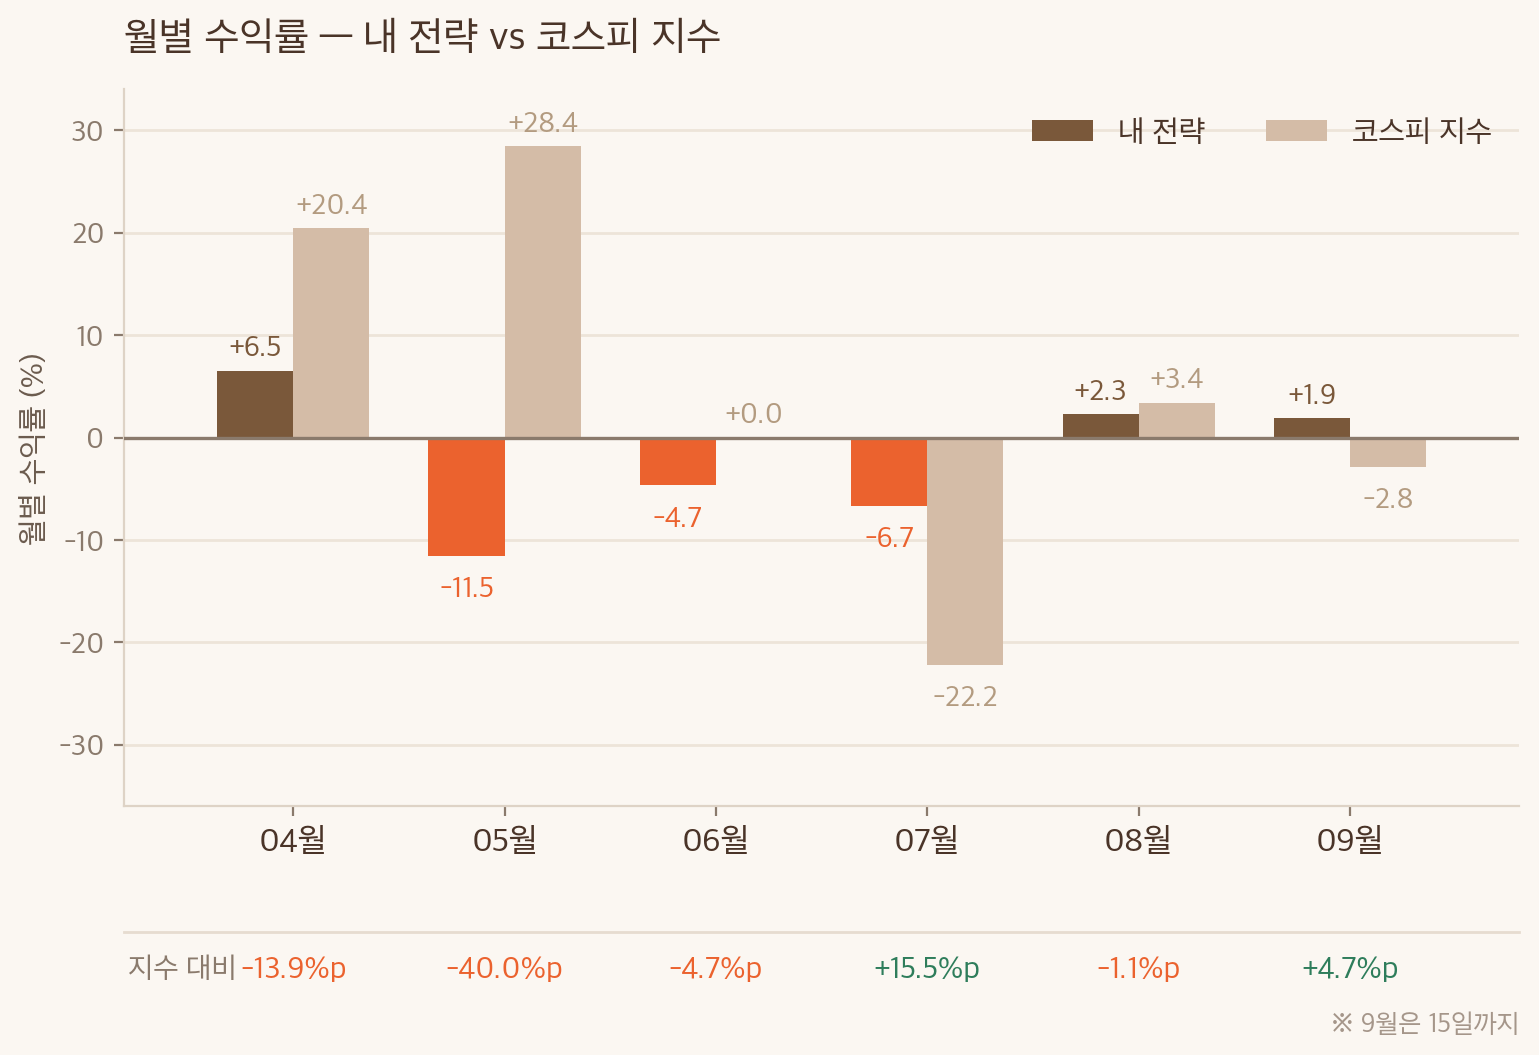
맨 아래 '지수 대비' 줄이 이 전략의 성격을 한 줄로 보여준다. 지수가 +28.4% 오른 5월에 −40.0%p 뒤처졌고, 지수가 −22.2% 빠진 7월엔 +15.5%p 앞섰다. 올라갈 때 안 따라가고 떨어질 때 덜 빠지는 구조다.
정리하면 오르는 건 못 먹고, 떨어지는 건 덜 맞은 5개월이었다.
덧붙이면 승률 36.1%라는 숫자도 그 자체로는 이상한게 아니다. 돌파 전략은 원래 승률이 낮다. 열 번 중 예닐곱 번은 작게 잃고, 크게 먹는 두어 건이 전체를 만드는 구조다. 이번 구간에 그 두어 건이 안 나왔다는 것이다. 제일 잘한 거래가 SK하이닉스 +27.2%(14일 보유) 하나였고, 제일 못한 건 SK텔레콤 −17.8%(4일)였다. 청산 사유 1위는 초기 손절로 14건, 전체의 39%였다.
심리는 사라지지 않았다
여기부터가 이 글을 쓰는 이유다.
심리를 배제하려고 자동매매를 만들었고, 실제로 매매 단계의 심리는 사라졌다. 손절은 예외 없이 집행됐고, 무서워서 매수를 거른 날은 한 번도 없다.
그런데 5개월 반 동안 전략을 세 번 바꿨다. 언제 바꿨는지 보자.
| 6월 28일 | V50 → V70 (국면 스위칭 5단계) | 5월 −11.5%, 6월도 마이너스 |
| 8월 15일 | V70 → V95 (슬롯 확대) | 7월 −6.7%, 넉 달 연속 손실 |
| 8월 27일 | V95 → V96 (초기 손절 완화) | 계좌가 최저점 −17.4%를 찍은 그날 |
전부 아플 때 바꿨다. 세 번 다.
변경 자체가 근거 없진 않았다. 마지막 V96은 20년치 백테스트에 교란을 9번 줘서 9번 모두 개선되는 걸 확인하고 배포했고, 그 뒤 성적도 +3.3%로 나쁘지 않다.
결국 내가 전략을 바꿀 생각을 하게 만든 건 계좌의 빨간 숫자였다. 손실이 안 났으면 그 검증을 시작하지도 않았을 거다. 넉 달 연속 마이너스를 보고 뭔가 해야 한다고 느낀 게 먼저였고, 백테스트는 그 뒤에 왔다.
무서운 건 결과가 좋게 나올 때다. 아플 때 바꾼 게 우연히 잘 되면 역시 바꾸길 잘했다는 학습이 남고, 다음에 아플 때 더 빨리 바꾸게 된다. 손절을 못 지키던 옛날의 나와 구조가 똑같다. 대상이 개별 종목에서 전략 전체로 바뀌었을 뿐.
하나만 쭉 밀고 갔다면
그래서 계산해봤다. 네 버전을 각각 4월 1일부터 한 번도 안 바꾸고 9월 15일까지 쭉 돌렸다면 어떻게 됐을까.
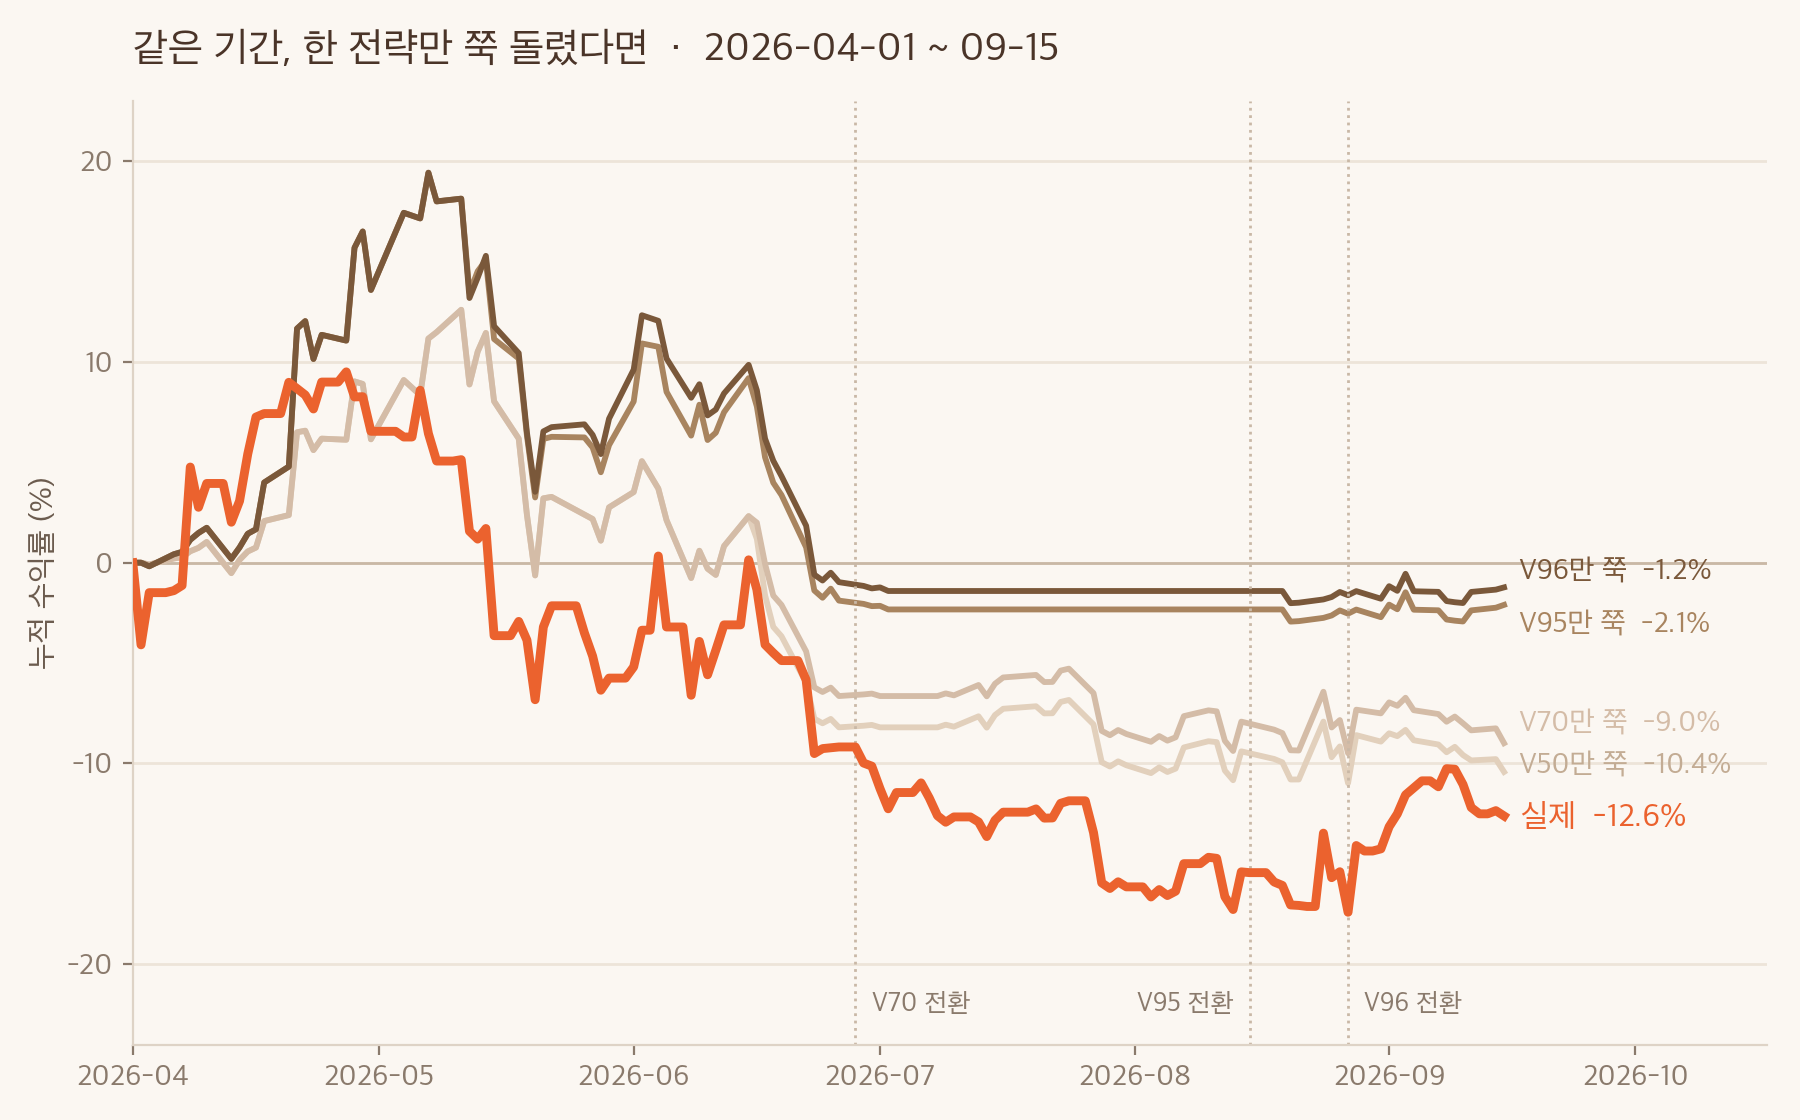
네 개 중 뭘 골랐든 실제보다 나았다. 제일 나쁜 V50을 붙들고 있었어도 2.2%p 앞서고, 지금 쓰는 V96을 처음부터 돌렸으면 −1.2%로 거의 본전이었다. 최대낙폭도 실제가 가장 깊다.
더 뼈아픈 건 두 번째 관찰이다. 표를 보면 뒤 버전일수록 성적이 좋다. V50보다 V70이, V70보다 V95가, V95보다 V96이 낫다. 즉 내가 고른 교체 방향은 틀리지 않았다. 매번 더 나은 전략으로 옮겨갔는데도 실제 경로가 꼴찌다. 문제는 무엇으로 바꿨느냐가 아니라 바꿨다는 것 자체에 있었다.
이유는 갈아타는 순간에 있다. 전략을 바꾸면 기존 보유 종목은 정리되고, 새 전략의 진입 조건에 맞는 종목을 처음부터 다시 찾는다. 바닥에서 갈아타면 손실은 확정되고, 회복은 새 조건이 충족될 때까지 기다려야 한다. 세 번 다 바닥 근처에서 했으니 세 번 다 그랬다.
그래서 지금
전략 변경에도 규칙을 걸었다.
- 최소 관찰 기간을 채우기 전에는 손대지 않는다
- 바꾸는 이유가 손익이 아니라 검증 결과여야 한다
- 점검일을 미리 정해두고, 그 날에만 들여다 본다
당연한 말인데, 당연한 말을 규칙으로 안 써두면 안 지킨다는 걸 이미 한 번 배웠다.
−12.6%지만 그만둘 생각은 없다. 5개월 반은 전략을 평가하기에 터무니없이 짧고, 이번 구간이 내 전략에 최악의 조합이었다는 것도 안다. 무엇보다 매일 200종목 차트를 보지 않아도 된다는 원래 문제는 확실히 해결됐다.
앞으로 자동매매를 만들고 굴리면서 겪은 것들을 하나씩 풀어볼 생각이다.
어떤 전략을 사용하고 있는지, 시스템은 어떤 툴을 통해 제작했는지, 백테스트를 하며 생긴 투자에 대한 가치관까지.
이 글은 내 계좌의 실제 기록이고 투자 권유가 아니다. 수익률은 2026년 9월 15일 기준이고 앞으로는 다를 수 있다. 언급한 종목은 과거 매매 기록일 뿐 매수·매도 의견이 아니다.